

ת"א: +972-3-6877128
חיפה: +972-4-8419995



פוליסת הביטוח חודשה, סכומי הביטוח עודכנו, המדדים הוצמדו ותנאי החידוש סוכמו. לכאורה, הכול מסודר.
אבל יש נתון אחד שהצמדה למדד אינה יכולה לעדכן: המציאות.
עסק שפועל לאורך שנים אינו נשאר כפי שהיה בעת שנערכה הפוליסה. מכונות נרכשות, קווי ייצור מתווספים, שטחי אחסון מתרחבים, היקפי המלאי משתנים, תשתיות משתדרגות ולעיתים גם אופי הפעילות עצמו משתנה.
כל שינוי כזה עשוי להיראות קטן בזמן אמת. אלא שלאורך השנים, הצטברות של שינויים נקודתיים עלולה ליצור פער משמעותי בין העסק הקיים בפועל לבין העסק המתואר בתיק הביטוח.
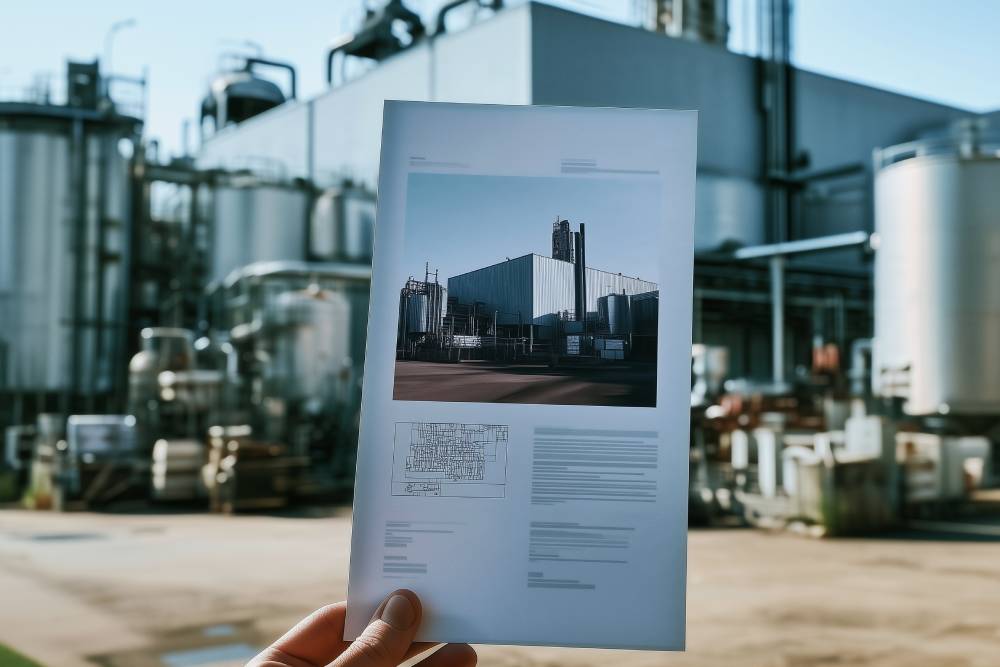
באחד מתהליכי הבחינה שביצענו במפעל תעשייתי ותיק התברר כי במהלך השנים נוספו קווי ייצור, הורחבו שטחי אחסון והיקפי המלאי גדלו. אף אחד מהשינויים, בפני עצמו, לא נתפס כמהותי דיו כדי להצדיק בחינה מחודשת של התמונה כולה. רק כאשר נבחן המפעל כמכלול, התברר עד כמה התרחקו הנתונים שעל בסיסם נערך החיתום המקורי מהמצב בפועל.
זו בדיוק הנקודה: פער ביטוחי לא תמיד מתחיל באירוע גדול. לעיתים הוא נבנה בהדרגה, שינוי אחר שינוי.
הצמדה יכולה לעדכן סכומים. היא אינה יכולה לדעת שנוספה מכונה, שקו ייצור חדש שינה את אופי הפעילות, שהמלאי גדל באופן משמעותי או שמתקן מסוים כבר אינו בשימוש.
לכן, גם כאשר סכומי הביטוח מתעדכנים מדי שנה, אין בכך בהכרח כדי להבטיח שהמידע שעליו נשענים החיתום והכיסוי עדיין מדויק.
תת־ביטוח הוא אחת התוצאות האפשריות, אך לא היחידה. גם ציוד שהוחלף, מתקנים שיצאו משימוש או רכוש שכבר אינו קיים עלולים להמשיך להופיע בתיק הביטוח, ובמקרים מסוימים ליצור מצב של ביטוח יתר ותשלום פרמיה עודפת שאינה משקפת עוד את הרכוש הקיים בפועל.
המטרה אינה להגדיל או להקטין את סכומי הביטוח באופן אוטומטי, אלא לוודא שהם מבוססים על נתונים עדכניים ומשקפים את המציאות בפועל.
חיתום מבוסס על הערכת סיכון. לשם כך נדרשת תמונה עדכנית של הפעילות, תהליכי העבודה, הרכוש הקיים באתר, אמצעי ההגנה והחשיפות המרכזיות.
כאשר העסק משתנה אך המידע החיתומי נותר כפי שהיה, הערכת הסיכון עלולה להתבסס על הנחות שכבר אינן רלוונטיות. בחינה מקצועית של הנתונים בשטח מאפשרת לזהות פערים ולגבש תמונת סיכון עדכנית ומדויקת יותר כבסיס לשיח בין העסק, הסוכן, היועץ והמבטח.
כאשר חלים שינויים מהותיים בפעילות, ברכוש או באמצעי ההגנה מבלי שהם מקבלים ביטוי במידע שנמסר למבטח, עלולה להתעורר, בנסיבות המתאימות, טענה של החמרת סיכון שלא דווחה. במקרה של נזק, לכך עשויה להיות השפעה על היקף תגמולי הביטוח ואף, בנסיבות מסוימות, על עצם הזכאות להם.
לקראת חידוש כדאי לבחון:
דווקא בעסקים מצליחים, צומחים ומתפתחים השאלה הזו חשובה במיוחד. ככל שהשינוי הופך לחלק מהשגרה, קל יותר לאבד את התמונה המצטברת.
חידוש הפוליסה אינו רק נקודת עדכון של מחיר ותנאים. זו גם הזדמנות לבחון אם תמונת הסיכון שעליה נשען הביטוח עדיין תואמת את העסק בפועל.
ברוב המקרים, הפער אינו נוצר ביום הנזק. הוא מתחיל הרבה קודם, כשהעסק מתקדם והמידע שעליו נשען הביטוח נשאר מאחור.
מאת: עו"ד תום זגול, מנכ"ל ZAGUL שמאות והערכות שווי
שמאי רכוש, ימי ואווירי, מומחה מטעם בתי המשפט, חבר איגוד השמאים בישראל וחבר ארגון השמאים הבריטי CILA
פורסם לראשונה במגזין עדיף, נובמבר 2026
