


ת"א: +972-3-6877128
חיפה: +972-4-8419995


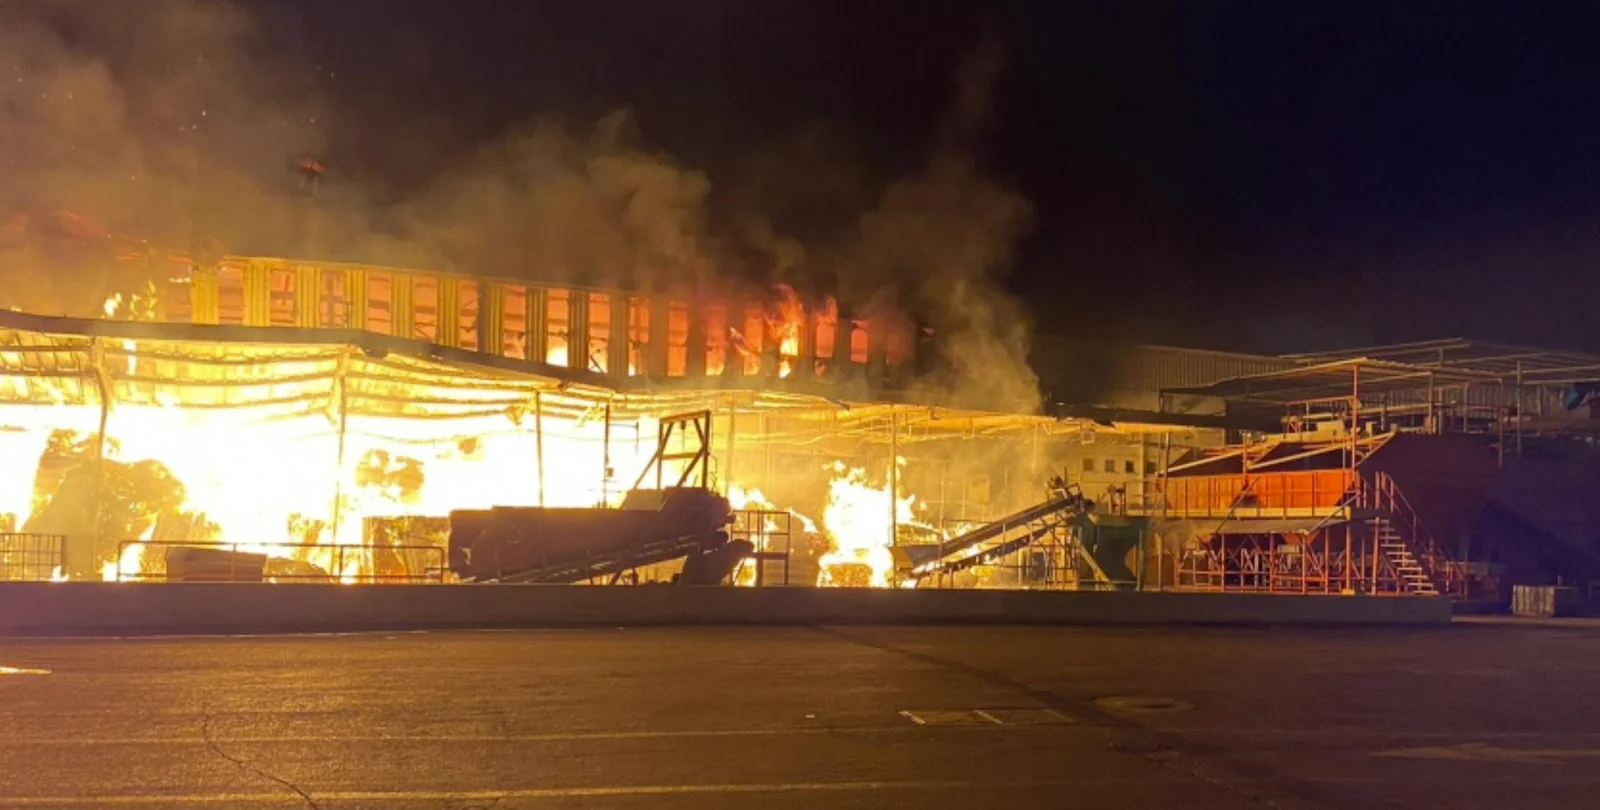
שריפה במפעל היא אירוע שמתנהל בשני מסלולים במקביל: מסלול הנזק – מה נשרף, מה ניזוק, מה ניתן להציל ומה עולה לשקם – ומסלול העסק – איך ממשיכים לייצר, לספק ולשלם משכורות בזמן שהמפעל מושבת. רוב הטעויות היקרות קורות כשמטפלים רק במסלול הראשון.
המדריך הזה עובר על התהליך כפי שהוא מתנהל בפועל, שלב אחרי שלב, מנקודת המבט של משרד שמאות נזקי אש ושריפה שמטפל בכ-180 אירועי אש בשנה, רובם במפעלים ובאתרי בנייה, בהיקפים של 100 אלף עד 40-50 מיליון ₪ לאירוע, ושבראשו עומד עו"ד תום זגול, המטפל באירועי אש מאז 2011. הוא מיועד למנהלי מפעלים, לחתמים ולמנהלי תביעות, לסוכני ביטוח ולעורכי דין שמלווים אירועי רכוש.
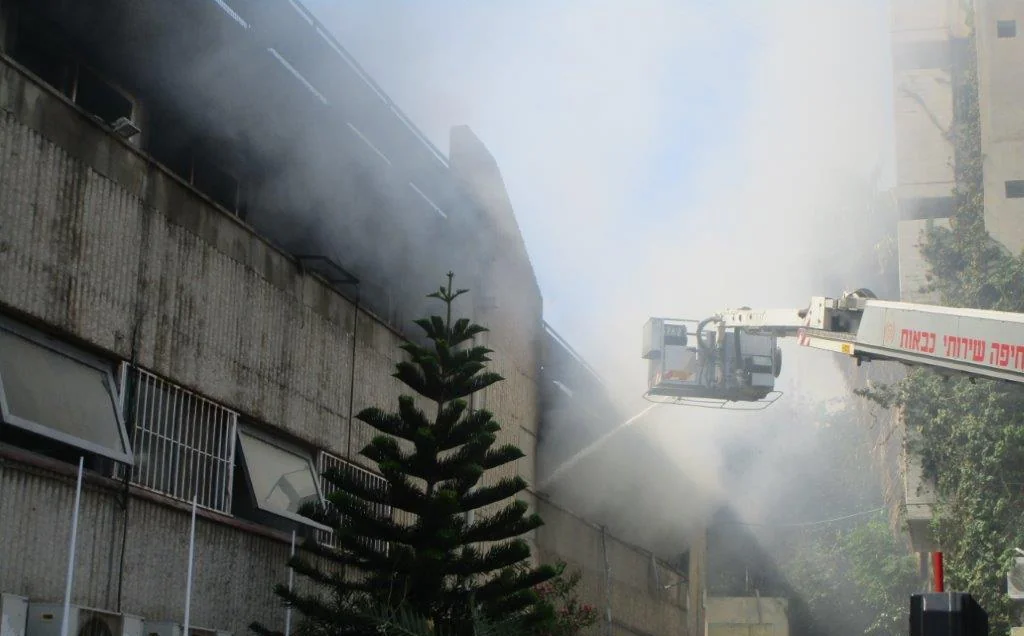
אחרי שהאש כובתה, הזירה נמצאת בשליטת מכבי האש והמשטרה. כניסה אליה מותרת רק באישורם, ובאירועים שבהם יש חשד להצתה, לנפגעים או לסיכון קונסטרוקטיבי, הזירה עשויה להישאר סגורה כמה ימים. השמאי מגיע בכל מקרה ביום האירוע – במשרדנו בדרך כלל תוך 2-3 שעות מהקריאה – גם אם הכניסה המלאה נדחית. ביום הראשון העבודה היא תיעוד היקפי, איסוף מידע מהנהלת המפעל ומהצוותים בשטח, והנחיות לשמירת הזירה: לא לפנות, לא לנקות, לא להפעיל ציוד, לא לזרוק מלאי.
החוק מצדו קובע את חובת ההודעה: לפי סעיף 22 לחוק חוזה הביטוח, התשמ"א-1981, על המבוטח להודיע למבטח על מקרה הביטוח מיד לאחר שנודע לו. בפועל, הודעה טלפונית לסוכן או למוקד התביעות ביום האירוע היא הנוהג, והתביעה בכתב מוגשת בהמשך.
בעל מפעל שעומד מול אולם ייצור שרוף מתעסק בנזק. זה טבעי, וזה גם הטעות היקרה ביותר שאנחנו רואים. במקביל לטיפול בנזק צריך להתחיל, כבר ביום הראשון, בתכנון הרציפות העסקית: אילו הזמנות אפשר להעביר לקבלן משנה, איזה ציוד אפשר לשכור, האם אפשר להפעיל קו ייצור חלופי במקום אחר, ומה עולה יותר – חודש נוסף של השבתה או פתרון זמני יקר.
לשאלות האלה יש גם משמעות ביטוחית ישירה: הוצאות שהוצאו כדי לצמצם את אובדן הרווחים – הוצאות הצלה והפחתת נזק – מוכרות ברוב הפוליסות ונכללות בחישוב, בתנאי שהן מתועדות ושהן קטנות מההפסד שהן מנעו. מפעל שמחכה שבועיים לפני שהוא מתחיל לחשוב על חלופות מאבד גם את הזמן וגם את הזכות.
השמאי לא קובע מה גרם לשריפה. את זה עושה חוקר דליקות וכשל חשמלי – מומחה עם הכשרה נפרדת, שבודק את מוקד האש, את דפוסי ההתפשטות, את מערכות החשמל ואת הממצאים הפיזיים בזירה. בתיק טיפוסי במשרדנו, החוקר ממונה על ידינו כבר ביום הראשון, מקבל מאיתנו הנחיות ראשוניות – כולל ההערכה המקצועית שלנו לגבי גורם האש על סמך מה שראינו – ומעביר אלינו את דו"ח הבדיקה, שהופך לחלק מתיק השמאות.
לסיבת השריפה שלוש השלכות כספיות. הראשונה היא הכיסוי עצמו: פוליסות רכוש מחריגות מצבים מסוימים, וסיבת האירוע קובעת אם החריג חל. השנייה היא אחריות צד שלישי: אם השריפה נגרמה מעבודה של קבלן, מציוד פגום של ספק או מאירוע אצל שכן, יש מי שאחראי לנזק. השלישית נגזרת מהשנייה – תביעת תחלוף לפי סעיף 62 לחוק חוזה הביטוח, שבה המבטח ששילם תגמולים נכנס לנעלי המבוטח ותובע את האחראי. דו"ח חוקר טוב הוא הבסיס לכל השלושה.
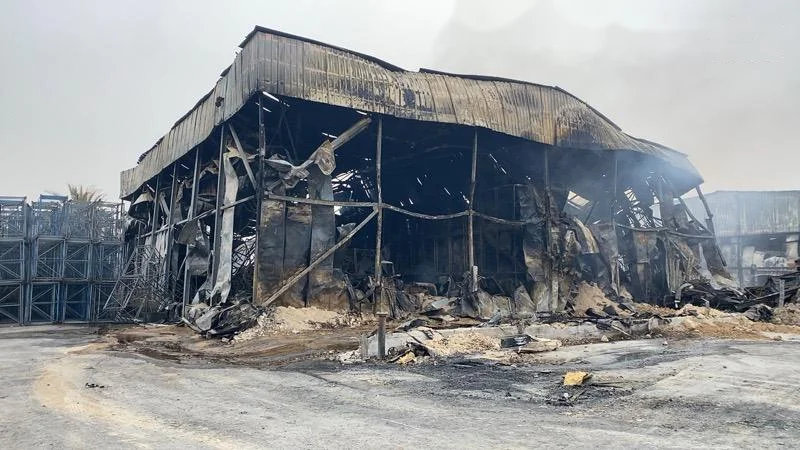
בשריפה תעשייתית, הנזק מהלהבות עצמן הוא לעיתים קרובות החלק הקטן והברור. ארבעה מנגנוני נזק נוספים מתגלים בבדיקה, וכולם צריכים להיכנס לחוות הדעת.
פיח מתפשט הרבה מעבר לאזור הבעירה – דרך מערכות מיזוג, תקרות אקוסטיות ופתחים – ומתיישב על ציוד, מלאי ומשטחים באולמות שהאש לא הגיעה אליהם. שריפה של חומרים פלסטיים, ובעיקר PVC שנמצא בבידוד כבלים, בצנרת ובאריזות, משחררת תרכובות כלור שמתיישבות על מתכת ועל מעגלים אלקטרוניים. הנזק הזה לא נראה ביום האירוע: הקורוזיה מתפתחת במשך שבועות, ולכן ציוד שנראה תקין ביום הראשון עלול לצאת מכלל שימוש בחודש שאחריו אם לא נוקה בזמן.
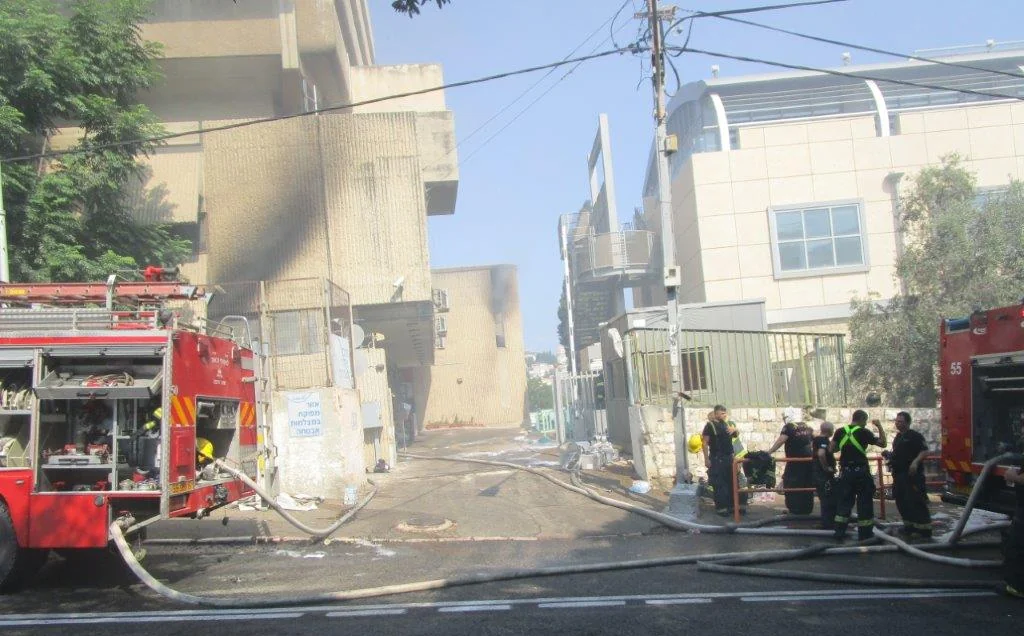
כמויות המים שמשמשות לכיבוי שריפה תעשייתית מוצפות לרצפות, למרתפים, לתעלות כבלים וללוחות חשמל, וחודרות למלאי מאוחסן. נזקי המים דורשים בדיקה של אזורים שהאש לא נגעה בהם כלל, ולעיתים הם רכיב הנזק הגדול ביותר במלאי.
חום גבוה פוגע בקונסטרוקציה – בטון, פלדה, קורות – גם בלי בעירה ישירה, ומחייב בדיקה הנדסית לפני שמחליטים אם המבנה ניתן לשיקום. הוא גם פוגע במערכות, בצנרת ובציוד שעמד בקרבת האש.
מלאי שלא נשרף אבל נחשף לעשן, לפיח, למי כיבוי או לחום עשוי להיפסל לשימוש – בפרט בתעשיות מזון, תרופות, קוסמטיקה ואלקטרוניקה. הפסילה נעשית לפי תקנים ולפי דרישות הלקוחות, לא לפי המראה, ומתועדת בנפרד.
אחת ההחלטות היקרות ביותר באירוע אש היא מה עושים עם קו ייצור שלא נשרף אבל עמד באולם מלא עשן. השבתה שלו בטעות עולה כסף; הפעלה שלו בטעות עולה יותר – פיח על מסבים, על לוחות בקרה ועל מגעים חשמליים גורם לתקלות בהמשך, וגם עלול לבטל את אחריות היצרן.
התהליך המקובל הוא מובנה: ניקוי באמצעים ייעודיים, בעיקר קרח יבש, שמסיר פיח בלי מים ובלי להשאיר שאריות; לאחריו הזמנת הספק או היצרן לבדיקה ולמתן חוות דעת על מצב הציוד; ובמקרים מסוימים משלוח של רכיבים או מכונות שלמות למפעל היצרן לבדיקה. רק אחרי הבדיקות מתקבלת ההחלטה בין תיקון, שיפוץ והחלפה – ורק אז אפשר לכמת אותה.
בשריפה במפעל, הנזק לרכוש הוא לעיתים קרובות המספר הקטן. הנזק הגדול הוא משך ההשבתה ואובדן ההכנסות והרווחים כתוצאה ממנו. חישוב אובדן רווחים מתבסס על הנתונים הכספיים של העסק בתקופה שלפני האירוע – מחזור, רווח גולמי, הוצאות קבועות – ועל תקופת השיקום בפועל, בניכוי מה שהעסק הצליח להמשיך לייצר ובתוספת ההוצאות שהוצאו כדי לצמצם את ההפסד.
כאן נכנסת תקופת השיפוי – התקופה המרבית שבה הפוליסה מכסה את אובדן הרווחים. ברוב פוליסות אובדן הרווחים בישראל היא עומדת על 12-18 חודשים, ומניסיוננו זה מספיק ברוב האירועים. זה לא מספיק במקרה אחד: שריפה של מפעל שלם. באירועים כאלה – ואנחנו טיפלנו בשניים – השיקום נמשך כשלוש שנים: תכנון, היתרי בנייה, הקמה, הזמנת קווי ייצור חדשים מהיצרן, התקנה והרצה. מפעל שתקופת השיפוי שלו קצרה מזמן השיקום סופג את ההפרש בעצמו. זו בדיקה שכדאי לעשות מול הפוליסה לפני האירוע, בסקר סיכונים או בחידוש, ולא אחריו.
חוות דעת באירוע ממוצע נמסרת בדרך כלל תוך כחודשיים. באירועים גדולים, מעל 10 מיליון ₪, התהליך יכול להימשך עד שנה. הזמן לא הולך לכתיבה – הוא הולך לאיסוף: הצעות מחיר של קבלנים למבנה, דוחות בדיקה של ספקים ויצרנים לציוד, בירור המלאי מול ספרי החשבונות וחשבוניות הרכש, וחישוב אובדן הרווחים שמתעדכן ככל שהשיקום מתקדם. בתיקים ארוכים נמסרים דוחות ביניים ומשולמים תשלומים על חשבון.
לחוק יש מה לומר גם על הזמנים בצד המבטח: לפי סעיף 27 לחוק חוזה הביטוח, תגמולי הביטוח ישולמו תוך 30 ימים מהיום שהיו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו. המשמעות המעשית היא שמהירות התשלום תלויה במידה רבה במהירות שבה המפעל מספק את המסמכים.
מפעל שמגיע לאירוע עם התיעוד הבא מקצר את התהליך בשבועות:
באחד האירועים שטיפלנו בהם, כשל חשמלי באחד מלוחות הפיקוד במפעל ייצור הצית אש שהתפשטה למערכות הייצור הסמוכות. הנזק הישיר נאמד בכ-4.5 מיליון ₪ וכלל החלפה של מכונות ייצור, לוחות חשמל ומערכות בקרה. מה שייחד את האירוע היה דווקא מה שקרה רחוק מהמוקד: חום, עשן ופיח פגעו בציוד אלקטרוני רגיש באזורים שהאש לא הגיעה אליהם, והשיעור הגבוה של הנזק המשני חייב פעולות ניקוי ושיקום מורכבות, מעבר לתיקון הנזק הישיר. זה בדיוק התרחיש שתואר למעלה בפרק על פיח ועשן, ולכן מיפוי הנזק המשני מתחיל כבר ביום הראשון. תיאורי מקרה נוספים, מפרויקט קבלני וממחסן לוגיסטי, מופיעים בעמוד שמאי נזקי אש ושריפה.
שריפה במפעל היא אירוע של חודשים, לא של ימים. הדברים שקובעים את התוצאה נעשים בשבוע הראשון: תיעוד לפני פינוי, מינוי חוקר דליקות, החלטה נכונה על הציוד, והתחלה מקבילה של תכנון הרציפות העסקית. השאר הוא עבודה שיטתית של איסוף, כימות וכתיבה – והיא נמשכת כפי שהיא נמשכת בגלל היקף המידע, לא בגלל חוסר תשומת לב.
מודיעים למבטח או לסוכן, לא נכנסים לזירה בלי אישור מכבי האש והמשטרה, לא מפנים ולא מנקים ולא מפעילים ציוד, מתעדים בצילום כל מה שאפשר, ומתחילים במקביל לתכנן איך ממשיכים לספק ללקוחות. השמאי מגיע ביום האירוע, בדרך כלל תוך 2-3 שעות.
חוקר דליקות וכשל חשמלי – מומחה נפרד מהשמאי. בתיקים שמשרדנו מטפל בהם, החוקר ממונה על ידינו, מקבל הנחיות ראשוניות ומעביר אלינו את הדו"ח, כך שחקירת הסיבה וכימות הנזק מתנהלים יחד.
היא קובעת אם יש כיסוי לפי הפוליסה, אם יש צד שלישי שאחראי לנזק – קבלן, ספק, יצרן או שכן – ואם המבטח יכול לתבוע אותו בתביעת תחלוף לפי סעיף 62 לחוק חוזה הביטוח.
בדרך כלל כן – נזקי פיח, עשן וחום הם חלק מנזקי האש. החשוב הוא לתעד אותם בזמן: פיח ממוצרי בעירה של פלסטיק גורם לקורוזיה שמתפתחת בשבועות אחרי האירוע, וציוד שלא נוקה עלול להתקלקל מאוחר יותר.
לא מפעילים ולא פוסלים לפי המראה. מנקים בקרח יבש, מזמינים את הספק או היצרן לבדיקה ולחוות דעת, ובמידת הצורך שולחים למפעל היצרן. ההחלטה בין תיקון, שיפוץ והחלפה מתקבלת לפי הבדיקה.
כחודשיים באירוע ממוצע; עד שנה באירועים של מעל 10 מיליון ₪. הזמן הולך לאיסוף הצעות מחיר, דוחות ספקים ונתוני מלאי וכספים. בתיקים ארוכים נמסרים דוחות ביניים.
התקופה המרבית שבה פוליסת אובדן רווחים מכסה את ההפסד. ברוב הפוליסות 12-18 חודשים, וזה מספיק ברוב האירועים. בשריפה של מפעל שלם השיקום נמשך כשלוש שנים, ואז תקופת שיפוי סטנדרטית לא מכסה את כל ההפסד.
ברוב הפוליסות כן, כהוצאות להפחתת הנזק – בתנאי שהן מתועדות ושהן קטנות מההפסד שהן מנעו. לכן חשוב להתחיל לתכנן את הרציפות העסקית ביום הראשון ולשמור כל חשבונית.
לפי סעיף 27 לחוק חוזה הביטוח – תוך 30 ימים מהיום שהיו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו. בפועל, המהירות תלויה בעיקר במהירות שבה המפעל מספק את המסמכים.
פוליסה מלאה, רשימת ציוד ומכונות עם עלויות ומספרים סידוריים, ספרי חשבונות ודוחות מלאי, חשבוניות רכש, צילומים של המפעל לפני האירוע, וסקר שווי או סקר סיכונים עדכני אם קיים.
שריפה במפעל היא אירוע שמתנהל בשני מסלולים במקביל: מסלול הנזק – מה נשרף, מה ניזוק, מה ניתן להציל ומה עולה לשקם – ומסלול העסק – איך ממשיכים לייצר, לספק ולשלם משכורות בזמן שהמפעל מושבת. רוב הטעויות היקרות קורות כשמטפלים רק במסלול הראשון.
המדריך הזה עובר על התהליך כפי שהוא מתנהל בפועל, שלב אחרי שלב, מנקודת המבט של משרד שמאות נזקי אש ושריפה שמטפל בכ-180 אירועי אש בשנה, רובם במפעלים ובאתרי בנייה, בהיקפים של 100 אלף עד 40-50 מיליון ₪ לאירוע, ושבראשו עומד עו"ד תום זגול, המטפל באירועי אש מאז 2011. הוא מיועד למנהלי מפעלים, לחתמים ולמנהלי תביעות, לסוכני ביטוח ולעורכי דין שמלווים אירועי רכוש.
אחרי שהאש כובתה, הזירה נמצאת בשליטת מכבי האש והמשטרה. כניסה אליה מותרת רק באישורם, ובאירועים שבהם יש חשד להצתה, לנפגעים או לסיכון קונסטרוקטיבי, הזירה עשויה להישאר סגורה כמה ימים. השמאי מגיע בכל מקרה ביום האירוע – במשרדנו בדרך כלל תוך 2-3 שעות מהקריאה – גם אם הכניסה המלאה נדחית. ביום הראשון העבודה היא תיעוד היקפי, איסוף מידע מהנהלת המפעל ומהצוותים בשטח, והנחיות לשמירת הזירה: לא לפנות, לא לנקות, לא להפעיל ציוד, לא לזרוק מלאי.
החוק מצדו קובע את חובת ההודעה: לפי סעיף 22 לחוק חוזה הביטוח, התשמ"א-1981, על המבוטח להודיע למבטח על מקרה הביטוח מיד לאחר שנודע לו. בפועל, הודעה טלפונית לסוכן או למוקד התביעות ביום האירוע היא הנוהג, והתביעה בכתב מוגשת בהמשך.
בעל מפעל שעומד מול אולם ייצור שרוף מתעסק בנזק. זה טבעי, וזה גם הטעות היקרה ביותר שאנחנו רואים. במקביל לטיפול בנזק צריך להתחיל, כבר ביום הראשון, בתכנון הרציפות העסקית: אילו הזמנות אפשר להעביר לקבלן משנה, איזה ציוד אפשר לשכור, האם אפשר להפעיל קו ייצור חלופי במקום אחר, ומה עולה יותר – חודש נוסף של השבתה או פתרון זמני יקר.
לשאלות האלה יש גם משמעות ביטוחית ישירה: הוצאות שהוצאו כדי לצמצם את אובדן הרווחים – הוצאות הצלה והפחתת נזק – מוכרות ברוב הפוליסות ונכללות בחישוב, בתנאי שהן מתועדות ושהן קטנות מההפסד שהן מנעו. מפעל שמחכה שבועיים לפני שהוא מתחיל לחשוב על חלופות מאבד גם את הזמן וגם את הזכות.
השמאי לא קובע מה גרם לשריפה. את זה עושה חוקר דליקות וכשל חשמלי – מומחה עם הכשרה נפרדת, שבודק את מוקד האש, את דפוסי ההתפשטות, את מערכות החשמל ואת הממצאים הפיזיים בזירה. בתיק טיפוסי במשרדנו, החוקר ממונה על ידינו כבר ביום הראשון, מקבל מאיתנו הנחיות ראשוניות – כולל ההערכה המקצועית שלנו לגבי גורם האש על סמך מה שראינו – ומעביר אלינו את דו"ח הבדיקה, שהופך לחלק מתיק השמאות.
לסיבת השריפה שלוש השלכות כספיות. הראשונה היא הכיסוי עצמו: פוליסות רכוש מחריגות מצבים מסוימים, וסיבת האירוע קובעת אם החריג חל. השנייה היא אחריות צד שלישי: אם השריפה נגרמה מעבודה של קבלן, מציוד פגום של ספק או מאירוע אצל שכן, יש מי שאחראי לנזק. השלישית נגזרת מהשנייה – תביעת תחלוף לפי סעיף 62 לחוק חוזה הביטוח, שבה המבטח ששילם תגמולים נכנס לנעלי המבוטח ותובע את האחראי. דו"ח חוקר טוב הוא הבסיס לכל השלושה.
בשריפה תעשייתית, הנזק מהלהבות עצמן הוא לעיתים קרובות החלק הקטן והברור. ארבעה מנגנוני נזק נוספים מתגלים בבדיקה, וכולם צריכים להיכנס לחוות הדעת.
פיח מתפשט הרבה מעבר לאזור הבעירה – דרך מערכות מיזוג, תקרות אקוסטיות ופתחים – ומתיישב על ציוד, מלאי ומשטחים באולמות שהאש לא הגיעה אליהם. שריפה של חומרים פלסטיים, ובעיקר PVC שנמצא בבידוד כבלים, בצנרת ובאריזות, משחררת תרכובות כלור שמתיישבות על מתכת ועל מעגלים אלקטרוניים. הנזק הזה לא נראה ביום האירוע: הקורוזיה מתפתחת במשך שבועות, ולכן ציוד שנראה תקין ביום הראשון עלול לצאת מכלל שימוש בחודש שאחריו אם לא נוקה בזמן.
כמויות המים שמשמשות לכיבוי שריפה תעשייתית מוצפות לרצפות, למרתפים, לתעלות כבלים וללוחות חשמל, וחודרות למלאי מאוחסן. נזקי המים דורשים בדיקה של אזורים שהאש לא נגעה בהם כלל, ולעיתים הם רכיב הנזק הגדול ביותר במלאי.
חום גבוה פוגע בקונסטרוקציה – בטון, פלדה, קורות – גם בלי בעירה ישירה, ומחייב בדיקה הנדסית לפני שמחליטים אם המבנה ניתן לשיקום. הוא גם פוגע במערכות, בצנרת ובציוד שעמד בקרבת האש.
מלאי שלא נשרף אבל נחשף לעשן, לפיח, למי כיבוי או לחום עשוי להיפסל לשימוש – בפרט בתעשיות מזון, תרופות, קוסמטיקה ואלקטרוניקה. הפסילה נעשית לפי תקנים ולפי דרישות הלקוחות, לא לפי המראה, ומתועדת בנפרד.
אחת ההחלטות היקרות ביותר באירוע אש היא מה עושים עם קו ייצור שלא נשרף אבל עמד באולם מלא עשן. השבתה שלו בטעות עולה כסף; הפעלה שלו בטעות עולה יותר – פיח על מסבים, על לוחות בקרה ועל מגעים חשמליים גורם לתקלות בהמשך, וגם עלול לבטל את אחריות היצרן.
התהליך המקובל הוא מובנה: ניקוי באמצעים ייעודיים, בעיקר קרח יבש, שמסיר פיח בלי מים ובלי להשאיר שאריות; לאחריו הזמנת הספק או היצרן לבדיקה ולמתן חוות דעת על מצב הציוד; ובמקרים מסוימים משלוח של רכיבים או מכונות שלמות למפעל היצרן לבדיקה. רק אחרי הבדיקות מתקבלת ההחלטה בין תיקון, שיפוץ והחלפה – ורק אז אפשר לכמת אותה.
בשריפה במפעל, הנזק לרכוש הוא לעיתים קרובות המספר הקטן. הנזק הגדול הוא משך ההשבתה ואובדן ההכנסות והרווחים כתוצאה ממנו. חישוב אובדן רווחים מתבסס על הנתונים הכספיים של העסק בתקופה שלפני האירוע – מחזור, רווח גולמי, הוצאות קבועות – ועל תקופת השיקום בפועל, בניכוי מה שהעסק הצליח להמשיך לייצר ובתוספת ההוצאות שהוצאו כדי לצמצם את ההפסד.
כאן נכנסת תקופת השיפוי – התקופה המרבית שבה הפוליסה מכסה את אובדן הרווחים. ברוב פוליסות אובדן הרווחים בישראל היא עומדת על 12-18 חודשים, ומניסיוננו זה מספיק ברוב האירועים. זה לא מספיק במקרה אחד: שריפה של מפעל שלם. באירועים כאלה – ואנחנו טיפלנו בשניים – השיקום נמשך כשלוש שנים: תכנון, היתרי בנייה, הקמה, הזמנת קווי ייצור חדשים מהיצרן, התקנה והרצה. מפעל שתקופת השיפוי שלו קצרה מזמן השיקום סופג את ההפרש בעצמו. זו בדיקה שכדאי לעשות מול הפוליסה לפני האירוע, בסקר סיכונים או בחידוש, ולא אחריו.
חוות דעת באירוע ממוצע נמסרת בדרך כלל תוך כחודשיים. באירועים גדולים, מעל 10 מיליון ₪, התהליך יכול להימשך עד שנה. הזמן לא הולך לכתיבה – הוא הולך לאיסוף: הצעות מחיר של קבלנים למבנה, דוחות בדיקה של ספקים ויצרנים לציוד, בירור המלאי מול ספרי החשבונות וחשבוניות הרכש, וחישוב אובדן הרווחים שמתעדכן ככל שהשיקום מתקדם. בתיקים ארוכים נמסרים דוחות ביניים ומשולמים תשלומים על חשבון.
לחוק יש מה לומר גם על הזמנים בצד המבטח: לפי סעיף 27 לחוק חוזה הביטוח, תגמולי הביטוח ישולמו תוך 30 ימים מהיום שהיו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו. המשמעות המעשית היא שמהירות התשלום תלויה במידה רבה במהירות שבה המפעל מספק את המסמכים.
מפעל שמגיע לאירוע עם התיעוד הבא מקצר את התהליך בשבועות:
באחד האירועים שטיפלנו בהם, כשל חשמלי באחד מלוחות הפיקוד במפעל ייצור הצית אש שהתפשטה למערכות הייצור הסמוכות. הנזק הישיר נאמד בכ-4.5 מיליון ₪ וכלל החלפה של מכונות ייצור, לוחות חשמל ומערכות בקרה. מה שייחד את האירוע היה דווקא מה שקרה רחוק מהמוקד: חום, עשן ופיח פגעו בציוד אלקטרוני רגיש באזורים שהאש לא הגיעה אליהם, והשיעור הגבוה של הנזק המשני חייב פעולות ניקוי ושיקום מורכבות, מעבר לתיקון הנזק הישיר. זה בדיוק התרחיש שתואר למעלה בפרק על פיח ועשן, ולכן מיפוי הנזק המשני מתחיל כבר ביום הראשון. תיאורי מקרה נוספים, מפרויקט קבלני וממחסן לוגיסטי, מופיעים בעמוד שמאי נזקי אש ושריפה.
שריפה במפעל היא אירוע של חודשים, לא של ימים. הדברים שקובעים את התוצאה נעשים בשבוע הראשון: תיעוד לפני פינוי, מינוי חוקר דליקות, החלטה נכונה על הציוד, והתחלה מקבילה של תכנון הרציפות העסקית. השאר הוא עבודה שיטתית של איסוף, כימות וכתיבה – והיא נמשכת כפי שהיא נמשכת בגלל היקף המידע, לא בגלל חוסר תשומת לב.
מודיעים למבטח או לסוכן, לא נכנסים לזירה בלי אישור מכבי האש והמשטרה, לא מפנים ולא מנקים ולא מפעילים ציוד, מתעדים בצילום כל מה שאפשר, ומתחילים במקביל לתכנן איך ממשיכים לספק ללקוחות. השמאי מגיע ביום האירוע, בדרך כלל תוך 2-3 שעות.
חוקר דליקות וכשל חשמלי – מומחה נפרד מהשמאי. בתיקים שמשרדנו מטפל בהם, החוקר ממונה על ידינו, מקבל הנחיות ראשוניות ומעביר אלינו את הדו"ח, כך שחקירת הסיבה וכימות הנזק מתנהלים יחד.
היא קובעת אם יש כיסוי לפי הפוליסה, אם יש צד שלישי שאחראי לנזק – קבלן, ספק, יצרן או שכן – ואם המבטח יכול לתבוע אותו בתביעת תחלוף לפי סעיף 62 לחוק חוזה הביטוח.
בדרך כלל כן – נזקי פיח, עשן וחום הם חלק מנזקי האש. החשוב הוא לתעד אותם בזמן: פיח ממוצרי בעירה של פלסטיק גורם לקורוזיה שמתפתחת בשבועות אחרי האירוע, וציוד שלא נוקה עלול להתקלקל מאוחר יותר.
לא מפעילים ולא פוסלים לפי המראה. מנקים בקרח יבש, מזמינים את הספק או היצרן לבדיקה ולחוות דעת, ובמידת הצורך שולחים למפעל היצרן. ההחלטה בין תיקון, שיפוץ והחלפה מתקבלת לפי הבדיקה.
כחודשיים באירוע ממוצע; עד שנה באירועים של מעל 10 מיליון ₪. הזמן הולך לאיסוף הצעות מחיר, דוחות ספקים ונתוני מלאי וכספים. בתיקים ארוכים נמסרים דוחות ביניים.
התקופה המרבית שבה פוליסת אובדן רווחים מכסה את ההפסד. ברוב הפוליסות 12-18 חודשים, וזה מספיק ברוב האירועים. בשריפה של מפעל שלם השיקום נמשך כשלוש שנים, ואז תקופת שיפוי סטנדרטית לא מכסה את כל ההפסד.
ברוב הפוליסות כן, כהוצאות להפחתת הנזק – בתנאי שהן מתועדות ושהן קטנות מההפסד שהן מנעו. לכן חשוב להתחיל לתכנן את הרציפות העסקית ביום הראשון ולשמור כל חשבונית.
לפי סעיף 27 לחוק חוזה הביטוח – תוך 30 ימים מהיום שהיו בידי המבטח המידע והמסמכים הדרושים לבירור חבותו. בפועל, המהירות תלויה בעיקר במהירות שבה המפעל מספק את המסמכים.
פוליסה מלאה, רשימת ציוד ומכונות עם עלויות ומספרים סידוריים, ספרי חשבונות ודוחות מלאי, חשבוניות רכש, צילומים של המפעל לפני האירוע, וסקר שווי או סקר סיכונים עדכני אם קיים.
